هل يمكن أن تصبح منشوراتك على مواقع التواصل الاجتماعي محل رقابة جبائية؟
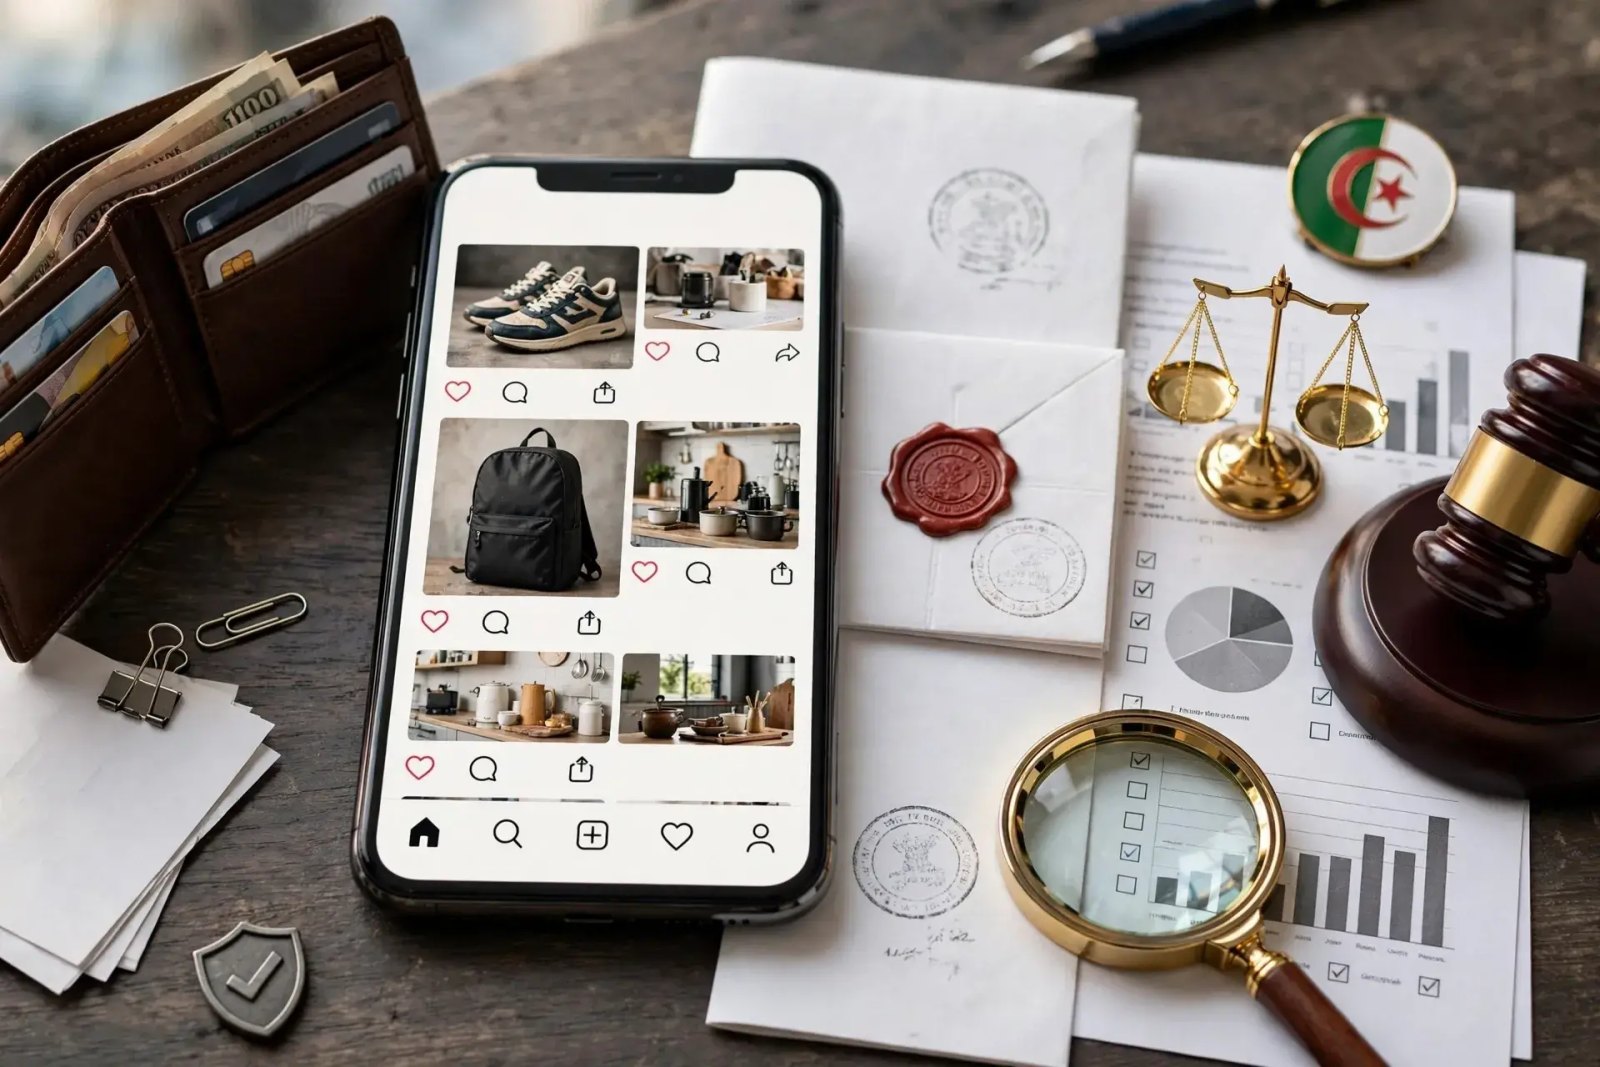
🇩🇿 في إطار المستجدات المرتبطة بمشروع قانون المالية لسنة 2027، أُثير موضوع استغلال المعلومات المنشورة علنًا على الإنترنت ومواقع التواصل الاجتماعي لأغراض الرقابة الجبائية.
ماذا يعني ذلك؟
قد تساعد المعلومات المنشورة علنًا في الكشف عن مؤشرات نشاط تجاري أو مداخيل غير مصرّح بها بما قد يدفع الإدارة الجبائية إلى التحقق من الوضعية الجبائية للمعنيين.
_ من الفئات التي قد يعنيها هذا الموضوع؟
▪️ التجار الذين يبيعون عبر مواقع التواصل الاجتماعي.
▪️ مقدّمو الخدمات بمقابل.
▪️ المؤثرون الذين يحققون مداخيل من الإعلانات.
▪️ أصحاب الأنشطة التجارية والرقمية.
_ هل يعني ذلك أن كل منشور سيؤدي إلى مراقبة صاحبه؟
✓ليس بالضرورة فوجود منشورات أو إعلانات على الإنترنت لا يثبت وحده وجود مخالفة جبائية كما أن نشر الأسعار أو الترويج لخدمة لا يعني تلقائيًا التهرب الضريبي.
📌 ما الذي ينبغي على أصحاب الأنشطة فعله؟
✅ تنظيم المداخيل والمصاريف والاحتفاظ بالمستندات المثبتة لها.
✅ احترام الالتزامات الجبائية المرتبطة بطبيعة النشاط.
✅ التأكد من الوضعية القانونية للنشاط وممارسة الأعمال وفقًا للتشريع المعمول به.
📍 ملاحظة قانونية: الحديث هنا يتعلق بمستجدات متداولة بشأن مشروع قانون المالية لسنة 2027 لذلك يجب التحقق من النص الرسمي النهائي قبل اعتبار أي إجراء حكمًا نافذًا.
⚖️ الوعي القانوني يبدأ من معرفة حقوقك والتزاماتك.
نقرّب القانون من الجميع
 TKAWEN ID